Une somme de 10 000 € peut financer un projet, renforcer une épargne de long terme ou limiter la perte de pouvoir d’achat d’une partie de votre capital. Le bon choix ne consiste pas à chercher un placement miracle. Il faut répartir l’argent selon sa disponibilité, votre tolérance aux variations et la date à laquelle vous pourriez en avoir besoin.
Commencez par séparer l’argent nécessaire de l’argent investissable
Avant de comparer les supports, vérifiez que votre budget courant est stable et que vous disposez d’une épargne de précaution. Cette réserve doit couvrir les dépenses imprévues, comme une réparation, une perte temporaire de revenus, des frais de santé ou un déménagement. Elle doit rester disponible sur des supports liquides et peu risqués, même si leur rendement est limité.
Vérifiez vos connaissances sur l’investissement de 10 000 €
Si vos 10 000 € représentent votre seule épargne, il est rarement pertinent de les placer intégralement sur les marchés financiers ou dans l’immobilier. Vous risqueriez de devoir vendre au mauvais moment pour faire face à une dépense. À l’inverse, si votre matelas de sécurité est déjà constitué et que vous n’avez pas de dette coûteuse à rembourser, vous pouvez envisager un investissement progressif et diversifié.
Trois questions qui changent réellement la décision
- Quand aurez-vous besoin de cet argent ? Un achat immobilier dans deux ans appelle davantage de prudence qu’un objectif de retraite dans quinze ou vingt ans.
- Quelle baisse temporaire supportez-vous ? Réagiriez-vous sereinement à une baisse de 5 %, 15 % ou 30 % de la valeur affichée ? Votre réponse donne une première indication sur votre tolérance au risque.
- Quel est votre objectif précis ? Constituer un apport, générer un complément de revenus, préparer un projet professionnel ou faire croître un capital ne conduit pas à la même allocation.
Choisissez les supports selon le délai avant utilisation
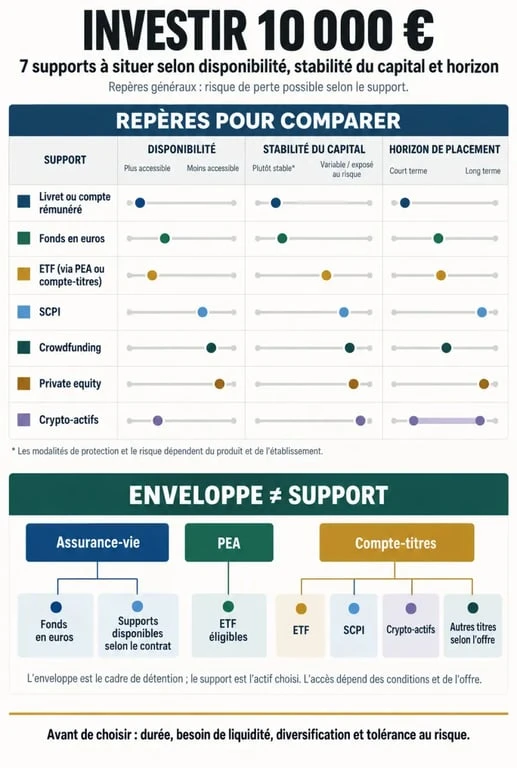
La durée disponible compte davantage que la recherche d’un rendement maximal. Plus l’horizon est court, plus la liquidité et la stabilité du capital doivent primer. Plus il est long, plus il devient possible d’accepter la volatilité en échange d’un potentiel de croissance supérieur.
| Support | Atout principal | Limite à connaître | Horizon cohérent |
|---|---|---|---|
| Livret ou compte rémunéré | Capital disponible et stable | Rendement souvent modéré | Immédiat à court terme |
| Assurance-vie en fonds euros | Approche prudente et souple | Le rendement n’est pas garanti à l’avance | Quelques années et plus |
| ETF via PEA ou compte-titres | Diversification boursière à faible coût potentiel | Valeur fluctuante, risque de perte en capital | Long terme |
| SCPI | Exposition à l’immobilier sans achat direct | Liquidité et revenus non garantis, frais possibles | Long terme |
| Crowdfunding, private equity, crypto-actifs | Potentiel et diversification ciblée | Risque élevé, capital parfois immobilisé | Part limitée d’un portefeuille |
Assurance-vie, PEA et ETF répondent à des objectifs différents
L’assurance-vie permet d’associer des fonds euros, généralement recherchés pour leur stabilité, et des unités de compte, qui peuvent être investies sur des marchés financiers ou immobiliers. Le PEA est une enveloppe destinée aux actions européennes et aux fonds éligibles. Il est souvent envisagé pour un objectif de long terme, notamment grâce à son cadre fiscal propre. Les ETF sont des fonds cotés qui suivent un indice ou une sélection de marchés. Lorsqu’ils sont éligibles, ils peuvent être logés dans un PEA, ou détenus sur un compte-titres.
Ces outils ne s’opposent donc pas systématiquement. L’enveloppe répond à une logique de détention et de fiscalité, tandis que le support détermine l’exposition réelle au risque. Une assurance-vie peut ainsi contenir des fonds euros et des unités de compte, avec des niveaux de variation très différents.
Construisez une répartition qui ne dépend pas d’un seul scénario
Investir ne revient pas à choisir « le meilleur produit », mais à combiner plusieurs fonctions : disponibilité, amortisseur, croissance et éventuellement revenus. Pensez votre allocation comme une matrice à deux entrées : en ligne, vos échéances de vie ; en colonne, le degré d’incertitude acceptable. Cette lecture évite d’utiliser le même euro pour un voyage prévu l’an prochain et pour la retraite.
MOOC officiel pour mieux comprendre l’épargne et l’investissement — Découvrez les clés pour investir avec discernement : horizon de placement, diversification, risques, rendement et fonctionnement des placements.
Elle fait aussi apparaître un besoin souvent oublié : une poche de liquidités destinée à saisir une opportunité ou à absorber une dépense sans vendre un actif au mauvais moment. La diversification ne supprime pas les pertes possibles, mais elle évite de dépendre d’un seul placement, d’un seul secteur ou d’une seule évolution de marché.
Deux exemples de répartition pour 10 000 €
Pour un profil prudent ayant un projet dans trois à cinq ans, une approche peut consister à conserver 6 000 € disponibles ou sur des supports sécurisés, à placer 2 500 € en fonds euros et à consacrer 1 500 € à des unités de compte ou à des ETF diversifiés. Cette répartition ne promet pas de performance, mais elle limite l’exposition aux variations de marché et conserve une part importante du capital accessible.
Pour un profil disposant déjà d’une épargne de précaution et visant dix ans ou plus, une autre logique peut être de consacrer 2 000 € à une poche sécurisée, 6 000 € à des ETF largement diversifiés et 2 000 € à une diversification complémentaire, par exemple via une assurance-vie en unités de compte. Ces exemples servent de cadres de réflexion, et non de recommandations personnalisées. La répartition doit rester cohérente avec la capacité à supporter une baisse temporaire.
Investir en une fois ou progressivement ?
Verser la totalité immédiatement expose au niveau de marché du jour. Étaler les investissements, par exemple en plusieurs versements mensuels, peut rendre la démarche plus confortable psychologiquement et réduire le regret lié à un mauvais timing. En contrepartie, une partie du capital reste non investie pendant la période d’étalement.
Le bon rythme est celui que vous pourrez tenir sans suspendre votre stratégie à la première baisse. Un versement progressif ne supprime pas le risque de perte. Il aide surtout à éviter une décision précipitée et à entrer sur le marché selon un calendrier défini à l’avance.
Évitez les erreurs qui coûtent plus cher qu’un mauvais rendement
La première erreur consiste à confondre rendement espéré et rendement garanti. Actions, ETF, SCPI, unités de compte, crowdfunding immobilier, private equity et crypto-actifs comportent des risques différents, mais aucun ne transforme sûrement 10 000 € en capital important en six mois. Une promesse de gains rapides doit donc être considérée avec une extrême prudence.
- Ne placez pas une somme indispensable à court terme sur un actif volatil ou difficile à revendre.
- Ne concentrez pas tout le capital sur une action, un secteur, une plateforme ou un projet immobilier.
- Comparez les frais d’entrée, de gestion, d’arbitrage et de sortie : ils réduisent la performance nette.
- Lisez les conditions de liquidité avant de souscrire, particulièrement pour les SCPI, le private equity et le crowdfunding.
- Évitez les décisions prises après une hausse spectaculaire ou une baisse brutale.
La fiscalité mérite aussi d’être examinée avant l’ouverture d’un support, et pas seulement au moment du retrait. La durée de détention, les règles de l’enveloppe et votre situation personnelle peuvent modifier le résultat net. Les frais doivent également être intégrés à la comparaison, car un rendement brut intéressant peut perdre une partie de son intérêt une fois les coûts déduits.
En cas de projet complexe, d’endettement important ou de patrimoine déjà diversifié, un professionnel habilité peut aider à formaliser une stratégie adaptée. Cet accompagnement ne garantit pas un rendement, mais il peut aider à vérifier la cohérence entre vos objectifs, les supports retenus et votre capacité à supporter les variations.
Passez à l’action avec une méthode simple et révisable
- Listez vos dépenses imprévues possibles et isolez votre épargne de précaution.
- Indiquez une date et un objectif pour chaque part des 10 000 €.
- Choisissez une enveloppe et des supports compatibles avec cette échéance.
- Fixez une répartition initiale et, si nécessaire, un calendrier de versements.
- Réexaminez votre allocation une ou deux fois par an, ou lors d’un changement de vie important.
Rééquilibrer ne signifie pas modifier son portefeuille chaque semaine. Il s’agit de vérifier que la répartition correspond toujours à vos objectifs, puis d’ajuster si une classe d’actifs a pris trop de place ou si votre horizon s’est rapproché. Cette discipline, plus que la recherche du placement parfait, donne à 10 000 € une fonction utile dans votre stratégie patrimoniale.