Face aux incertitudes économiques et à l’actualité des tarifs bancaires, la question de la sécurité de ses dépôts revient régulièrement au premier plan. En 2025, de nombreux épargnants s’interrogent sur la pertinence de laisser l’intégralité de leurs économies au sein des établissements financiers. Si l’inquiétude est légitime, la réponse ne réside pas dans un retrait massif des fonds, une pratique qui expose à des risques physiques et financiers souvent sous-estimés.
Sécurité bancaire en 2025 : ce qui change réellement
Le paysage bancaire français et européen connaît des évolutions visant à renforcer la protection des usagers. L’un des piliers de cette sécurisation est la généralisation du virement instantané, couplée à des protocoles de vérification d’IBAN plus stricts. Ces mesures limitent les fraudes aux virements, un fléau qui a poussé les institutions à durcir les contrôles de sécurité.
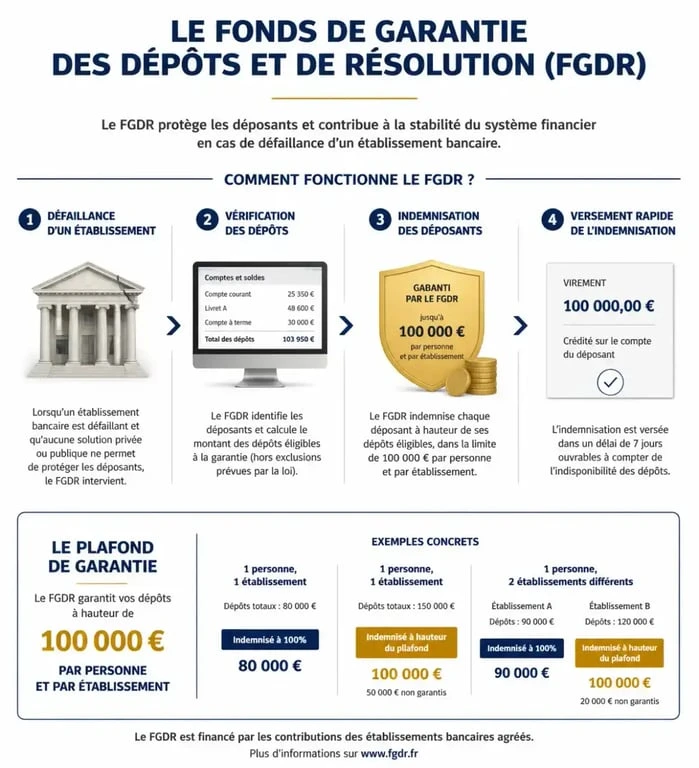
En France, les dépôts bancaires sont protégés par le Fonds de Garantie des Dépôts et de Résolution (FGDR). Ce mécanisme garantit les dépôts des clients jusqu’à 100 000 euros par personne et par établissement. Cette garantie légale est un rempart solide contre une éventuelle défaillance bancaire, rendant le retrait massif inutile pour des raisons de sécurité pure, sauf en cas de situation exceptionnelle et prolongée.
La hausse des frais bancaires : décryptage et protections
L’année 2025 marque une tendance à la hausse des tarifs bancaires, avec une augmentation moyenne de 8,95 % des frais de gestion de compte. Cette dynamique pousse naturellement les clients à chercher des solutions pour réduire leur facture. Il est nécessaire de distinguer les hausses tarifaires structurelles, comme celles touchant les cartes à débit immédiat (+2,91 %) ou différé (+2,98 %), des frais d’incidents qui font l’objet d’un encadrement strict.
Pour les personnes en situation de fragilité financière, des protections spécifiques existent. Le plafonnement des frais d’incident, fixé à 3 euros par opération, est un droit essentiel. Plutôt que de retirer son argent, la stratégie la plus efficace consiste à auditer ses frais annuels et à comparer les offres, notamment en envisageant les banques en ligne ou les structures mutualistes qui proposent des options mieux adaptées aux besoins réels.
Recommandations officielles : combien garder en cash ?
Si le retrait total est déconseillé, la détention d’une réserve de précaution en espèces est encouragée par les autorités monétaires. La Banque centrale européenne (BCE) et la Banque de France recommandent aux ménages de conserver une petite somme en liquide pour faire face à des pannes techniques ou des coupures de réseau prolongées.
La préconisation actuelle oscille entre 70 et 100 euros par membre du foyer. Cette réserve vise à assurer une autonomie de 72 heures en cas d’imprévu majeur. Il ne s’agit pas d’une thésaurisation destinée à remplacer le compte bancaire, mais d’une mesure de résilience domestique. Garder des sommes importantes chez soi expose à des risques de vol, d’incendie ou de perte, sans aucun rendement financier.
Le montant optimal à laisser sur son compte courant
La question du montant à conserver sur un compte courant est une question d’équilibre budgétaire. En moyenne, les Français laissent environ 14 000 euros sur leurs comptes courants, une somme souvent trop élevée qui perd de sa valeur face à l’inflation. La règle d’or consiste à maintenir sur son compte courant uniquement les sommes nécessaires pour couvrir ses charges fixes et un mois de dépenses variables.
Une fois cette réserve de sécurité constituée, l’excédent devrait être orienté vers des placements adaptés à vos objectifs de rendement et de disponibilité. Les livrets réglementés offrent une disponibilité immédiate et un capital garanti, tandis que l’assurance-vie permet une diversification et un avantage fiscal à moyen terme. Enfin, les placements diversifiés sont recommandés pour protéger son épargne contre l’érosion monétaire sur le long terme.
Considérer son épargne comme un radeau de survie financière demande de la structure. Tout comme un radeau ne doit pas être surchargé au risque de sombrer, votre compte courant ne doit pas être le réceptacle de votre épargne de long terme. En diversifiant les supports, vous assurez la pérennité de votre capital tout en conservant une liquidité immédiate en cas de besoin réel, transformant ainsi votre gestion patrimoniale en un ensemble stable et résilient, plutôt qu’en un simple tas de billets stocké sans protection.
Alternatives et solutions pour protéger son argent
Si vous craignez pour la stabilité du système, la meilleure réponse est la diversification plutôt que le retrait physique. Le retrait massif d’argent liquide est une opération complexe qui attire l’attention et nécessite des mesures de sécurité coûteuses. À l’inverse, répartir ses avoirs sur différents types d’établissements, comme les banques traditionnelles et les banques en ligne, ou sur des supports financiers variés, permet de diluer le risque.
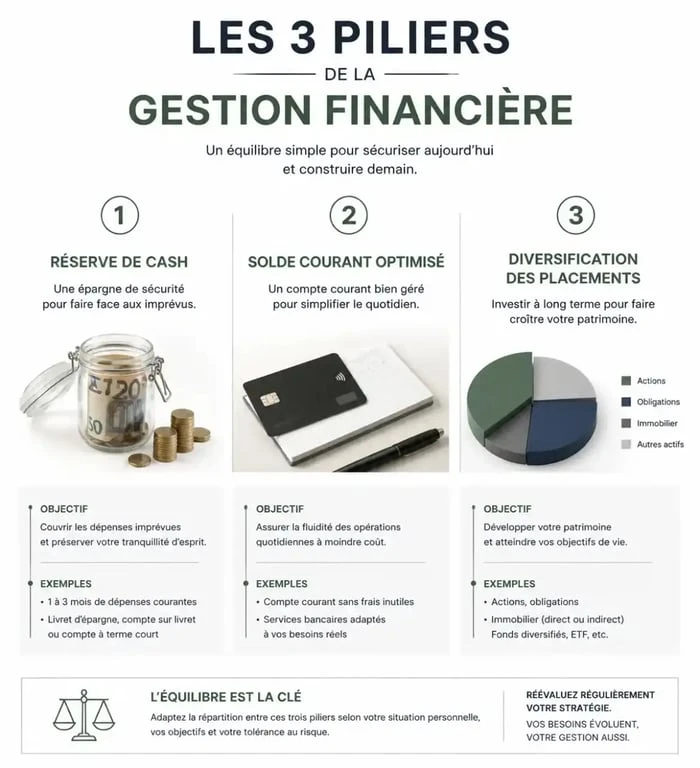
La panique est rarement une bonne conseillère en matière de gestion de patrimoine. En 2025, le système bancaire français offre des garanties robustes et des outils de protection des consommateurs qui rendent le retrait massif superflu pour la grande majorité des épargnants. Une gestion saine repose sur trois piliers : une réserve de cash minimale pour les urgences, un solde courant optimisé pour le quotidien, et une diversification intelligente du reste de votre épargne vers des supports garantis ou adaptés à vos projets.